

Szczegóły oferty
Oto szczegółowy opis konta w Bunq oraz towarzyszących mu usług. Ile kosztuje rachunek w banku mobilnym i jakie możliwości proponuje posiadaczom?
Czym jest Bunq?
Bunq to holenderski neobank założony w 2012 r., choć proces uzyskania licencji bankowej i faktycznego uruchomienia usług dla klientów zakończył się dopiero trzy lata później.
Dziś bank mobilny działa na większości rynków Europejskiego Obszaru Gospodarczego, a liczba jego klientów przekroczyła już 20 milionów, co czyni go drugim co do wielkości (po Revolucie) neobankiem w Europie. Bunq wyjątkowo aktywnie promuje ideę zrównoważonego rozwoju, zachęcając chociażby do inwestowania w „zielone” projekty i jednoczesnego unikania takich sektorów jak paliwa kopalne czy zbrojenia.
Najważniejsze cechy oferty Bunq:
- konta walutowe w euro z kartą fizyczną i/lub wirtualną;
- 4 plany taryfowe (Free, Core, Pro, Elite);
- aplikacja mobilna i serwis internetowy (dostępne również w języku polskim);
- usługi dodatkowe – oferta dla dzieci, oszczędności i inwestycje.
Bunq – parametry i opłaty
Poniżej główne parametry oferty Bunq:
- Oferowany produkt
-
konta walutowe
- Przeznaczenie
- codzienne finanse
- Opłaty
-
0 EUR / 3,99 EUR / 9,99 EUR / 18,99 EUR
- Obsługa klienta
-
czat, e-mail, infolinia
Przeznaczenie
| Dla kogo |
osoba posiadająca ważny dokument tożsamości ze stałym pobytem i rezydencją podatkową na terytorium EOG |
|---|---|
| Przeznaczenie |
codzienne finanse |
Opłaty
| Opłata miesięczna |
|
|---|---|
| Karta |
|
| Przelewy |
|
| Bankomaty |
|
| Inne opłaty |
|
Oferta
| Rodzaj oferowanego produktu |
konta walutowe |
|---|---|
| Główne składniki oferty |
|
| Usługi dodatkowe |
|
| Płatności mobilne |
|
Obsługa klienta
| Kanały obsługi klienta |
czat, e-mail, infolinia (tylko w płatnych planach) |
|---|---|
| Język obsługi |
polski, angielski (i inne) |
Co oferuje Bunq? Free, Core, Pro i Elite
Wzorem innych fintechów i banków mobilnych Bunq dzieli ofertę dla klientów indywidualnych na plany taryfowe zróżnicowane pod kątem kosztów i dostępnych udogodnień. Do wyboru jest darmowy plan Free, odpowiednio droższe plany Core oraz Pro, a także najdroższa taryfa – Elite.
Bunq Free umożliwia otwarcie do 3 kont, nie oferuje za to możliwości korzystania z karty fizycznej – zamiast tego możemy posługiwać się cyfrową kartą, dodać ją do portfela mobilnego i płacić zbliżeniowo telefonem. Z darmowym planem wiąże się też roczny limit bezprowizyjnego przewalutowania transakcji zagranicznych po kursie Mastercard.
Fizyczny plastik i zwolnienie z prowizji za przewalutowanie otrzymujemy dopiero w Bunq Core, zaś plan Pro daje dodatkowo np. pakiet darmowych przelewów międzynarodowych. Naturalnie najwięcej możliwości zyskujemy w ramach najdroższego planu Elite.
Oto tabela porównująca wybrane aspekty usługi w zależności od planu (a których nie uwzględniono w powyższej tabeli z parametrami):
| Free | Core | Pro | Elite | |
|---|---|---|---|---|
| Opłata miesięczna | 0 EUR | 3,99 EUR | 9,99 EUR | 18,99 EUR |
| Liczba kont na użytkownika | 3 | 5 | 25 | 25 |
| Karta fizyczna | ❌ (tylko karta wirtualna) | 1 | 3 | 3 |
| IBAN z NL, DE, FR, ES, BE, IT lub IE | ❌ (tylko NL) | ❌ (tylko NL) | ✅ | ✅ |
| Konto dla dzieci | ❌ | ✅ | ✅ | ✅ |
| Ubezpieczenie podróżne | ❌ | ❌ | ❌ | ✅ |
| Autooszczędzanie | ❌ | ❌ | ✅ | ✅ |
| Prowizja od transakcji na kryptowalutach | 1,99% | 0,99% | 0,49% | 0,25% |
| Całodobowa infolinia | ❌ | ✅ | ✅ (priorytetowa obsługa) | ✅ (priorytetowa obsługa) |
Konta w EUR i innych walutach
Domyślnie Bunq oferuje klientom główne konto w euro z holenderskim numerem IBAN. Co jednak istotne, posiadacze droższych planów zyskują możliwość założenia osobnych kont w europejskiej walucie z IBAN-ami kilku innych państw europejskich (m.in. Niemiec, Francji, Hiszpanii i Włoch).
Bank generalnie umożliwia też otwieranie subkont w ok. 20 innych walutach (na liście jest też polski złoty), ale jedynie klientom z kilku wybranych rynków, wśród których aktualnie nie ma Polski.
Karta fizyczna Mastercard i karta wirtualna
Do obsługi konta służy karta Mastercard oferowana (w zależności od planu) zarówno w wersji fizycznej, jak i wirtualnej.
Standardowo karta ma charakterystyczny, wielokolorowy wzór, choć posiadacze planów Pro i Elite mogą – za dodatkową opłatą – zawnioskować o wydanie karty ze stali nierdzewnej. Możliwe jest też uzyskanie karty z własnym (lub wybranym z galerii) wizerunkiem.
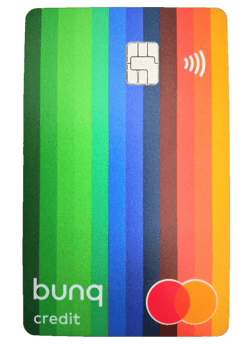
Napis credit na karcie może sugerować, że Bunq standardowo wydaje karty kredytowe. W rzeczywistości plastik nie jest powiązany z żadnym osobnym rachunkiem kredytowym. Jest to karta kredytowa wyłącznie w sensie sposobu klasyfikacji przez akceptanta, co oznacza, że może być używana m.in. podczas rezerwacji hoteli i wynajmu samochodów, czyli w sytuacjach, w których sprzedawcy zwyczajowo wymagają karty kredytowej.
Aplikacja mobilna Bunq, serwis internetowy
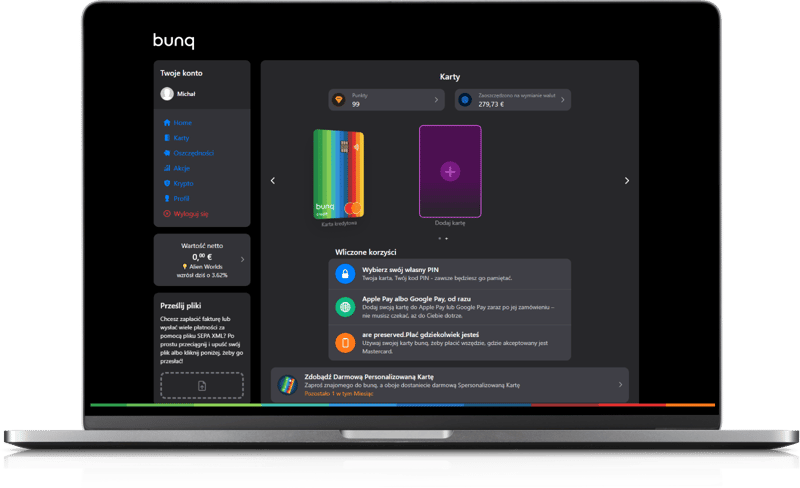
Do codziennego zarządzania finansami służy aplikacja mobilna Bunq. Umożliwia ona dokonywanie wszelkich operacji, zmianę ustawień oraz korzystanie z kolejnych produktów banku. Dodatkową możliwością aplikacji jest możliwość nawiązania kontaktu z pracownikiem, także w języku polskim.
Odpowiednikiem aplikacji mobilnej w wersji desktopowej jest serwis internetowy, który oferuje podobne funkcje. Jedną z opcji logowania (obok tradycyjnego wykorzystania adresu e-mail) jest zeskanowanie kodu QR wyświetlanego na ekranie komputera z poziomu aplikacji mobilnej.
Oferta oszczędnościowa
Użytkownicy Bunq mogą kierować nadwyżki finansowe na lokatę lub oprocentowane konto oszczędnościowe. Co istotne, bank umożliwia oszczędzanie w różnych walutach, w tym w euro, dolarach, funtach i polskich złotych, a odsetki wypłacane są co tydzień.
Dodatkową opcją dla posiadaczy droższych planów jest autooszczędzanie (Auto Round Up), czyli automatyczne odkładanie resztek z zakupów. Bunq prezentuje nie tylko ulokowane kwoty i należne oprocentowanie, ale także oczekiwaną wartość zysku z odsetek w skali roku oraz pozostały limit darmowych wypłat z konta w miesiącu.
Możliwości inwestowania
Bunq, we współpracy z giełdą Kraken, oferuje dostęp do handlu kryptowalutami. W ramach tej usługi oferowane są też alerty cenowe, możliwość automatycznej zamiany resztek z zakupów (autooszczędzanie) na kryptowaluty oraz dodatkowe zabezpieczenie transakcji (tzw. Safety Shield). Wysokość prowizi od zleceń zależy od konkretnego planu.
W ofercie Bunq jest też możliwość zakupu akcji i ETF-ów, ale jest ona ograniczona terytorialnie i w chwili obecnej nie obejmuje klientów z Polski.
Oferta dla dzieci
Bunq ma osobną ofertę dla nieletnich. Rodzic posiadający konto w płatnym planie zyskuje możliwość otwarcia do 4 darmowych rachunków dla dziecka ze stałym wglądem do finansów pociechy, możliwością ustawiania limitów i zasilania (również cyklicznego) konta.
Ofercie dla dziecka towarzyszy usługa automatycznego oszczędzania (Konto/Cele Oszczędnościowe), a także opcja uzyskania spersonalizowanej karty płatniczej.
Usługa eSIM
Bunq oferuje podróżną kartę eSIM, którą można zainstalować bezpośrednio z poziomu aplikacji bankowej. Usługa służy wyłącznie do transmisji danych i nie obsługuje tradycyjnych połączeń głosowych ani SMS-ów. Można ją za to wykorzystać np. do korzystania z komunikatorów (choćby WhatsAppa czy Messengera). Jest to rozwiązanie przede wszystkim na wyjazdy poza UE, gdzie standardowy roaming jest zwykle kosztowny.
Użytkownik może kupować pakiety danych dla konkretnych krajów lub pakiety globalne, a ich cena, wielkość i okres ważności zależą od wybranego kierunku i oferty dostępnej w aplikacji. Bunq deklaruje możliwość zaoszczędzenia nawet 90% względem kosztów roamingu.
Usługa eSIM jest dostępna dla każdego zweryfikowanego konta (niezależnie od planu). Użytkownicy bunq Elite otrzymują pakiet 8 GB globalnego internetu rocznie bez dodatkowej opłaty.
Płatności mobilne
Karty wirtualne i fizyczne Bunq można dodać do cyfrowych portfeli Google Pay i Apple Pay.
Kto może założyć konto w Bunq?
Bank mobilny kieruje swoją ofertę dla klientów indywidualnych do osób pełnoletnich (z wyłączeniem osobnej oferty dla dzieci) posiadających stały adres zamieszkania i rezydencję podatkową na terytorium obsługiwanych państw EOG.
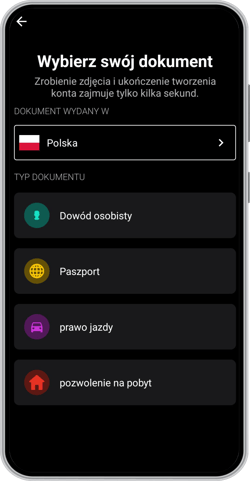
Od obywateli Polski wymaga się posiadania jednego z dokumentów tożsamości: dowodu osobistego, paszportu, prawa jazdy lub ewentualnie karty pobytu.
Jak otworzyć konto w Bunq?
Pierwszy etap rejestracji w Bunq rozpoczyna się od zeskanowania kodu QR na stronie banku, który przenosi do właściwego sklepu i pozwala na pobranie aplikacji na urządzenie mobilne.
Dalszy proces odbywa się już z poziomu smartfona i obejmuje etapy wprowadzenia niezbędnych danych osobowych i kontaktowych oraz tradycyjnej weryfikacji przy użyciu nagrania twarzy i zdjęcia dokumentu tożsamości.
Konto zostaje aktywowane niemal natychmiast. Na sam koniec pozostaje oczekiwanie na dostarczenie fizycznej karty, jeśli klient o nią wnioskował (bank prezentuje w aplikacji przewidywany termin dostawy), natomiast dodanie karty do cyfrowego portfela możliwe jest już wcześniej.
Podobne do Bunq

- Oferowany produkt
- konta walutowe
- Przeznaczenie
- wymiana walut, codzienne finanse
- Opłaty
- 0 zł / 19,99 zł / 33,99 zł / 55,99 zł / 210 zł
- Obsługa klienta
- czat, e-mail

- Oferowany produkt
- konta walutowe
- Przeznaczenie
- wymiana walut, codzienne finanse
- Opłaty
- 0 zł / 4 zł / 30 zł
- Obsługa klienta
- czat, e-mail, formularz kontaktowy

- Oferowany produkt
- konto walutowe w EUR
- Przeznaczenie
- codzienne finanse (w EUR)
- Opłaty
- 0 EUR / 4,90 EUR / 9,90 EUR / 16,90 EUR
- Obsługa klienta
- czat, infolinia
Przydatne dokumenty
Recenzja eksperta 4.3/ 5
Zalety
- licencjonowany bank mobilny (gwarancja środków)
- bezwarunkowo darmowe konto i karta (w podstawowym planie)
- szeroki wachlarz usług dodatkowych: oszczędności, inwestycje
- obsługa klienta w języku polskim
Wady
- brak polskiego IBAN-u
- ograniczony dostęp do usług dodatkowych dla użytkowników standardowego planu
Jak w praktyce prezentuje się oferta banku mobilnego? Oto moja recenzja Bunq.
Ogólna ocena (4.3)
Proces rejestracji w Bunq to typowa, zdalna procedura otwarcia konta w banku za pośrednictwem aplikacji. Wszystko przebiega sprawnie i czytelnie, osobiście nie napotkałem na żadne techniczne przeszkody. Jeśli jednak potrzebujesz krótkiej instrukcji, służę pomocą.
Po pobraniu aplikacji ze sklepu musisz ją uruchomić i wybrać interesującą Cię opcję. W moim przypadku chodziło o konto indywidualne z darmowym przez 30 dni planem Elite:
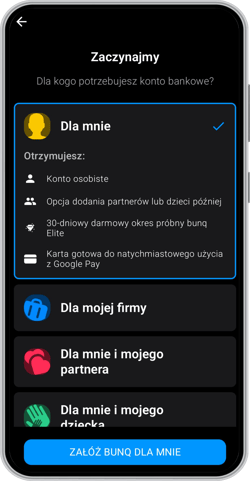
Kolejne etapy to wprowadzenie danych osobowych (zgodnych z tymi, które widnieją na dokumencie tożsamości) i kontaktowych (numer telefonu, adres e-mail).
Wymagane jest również podanie adresu zamieszkania:
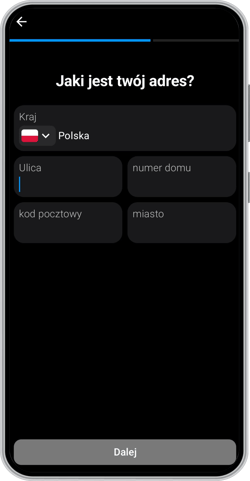
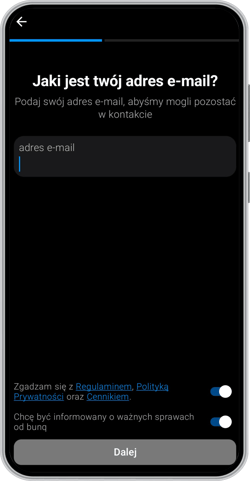
Numer telefonu należy zweryfikować otrzymanym kodem SMS. Z kolei na etapie wprowadzania adresu mailowego zostaniesz poproszony o akceptację regulaminu i cennika Bunq, a także o wyrażenie zgody na elektroniczne otrzymywanie informacji z banku.
Ostatecznym etapem niezbędnym do aktywowania konta jest weryfikacja tożsamości. Wybierz dokument, którym zamierzasz się posłużyć – aplikacja przeprowadzi Cię przez etapy wykonania fotografii. Konieczne będzie też nagranie twarzy.
Cały proces otwarcia konta trwał od 5 do 10 minut i niczym szczególnym mnie nie zaskoczył. Wyglądał on z grubsza tak, jak w przypadku innych neobanków.
Zaraz po aktywacji mogłem zasilić konto, a także dodać wirtualną kartę do Google Pay. Wygląda na to, że teoretycznie możliwe jest wykonanie pierwszej transakcji kartą Bunq w sklepie ledwie kilkanaście minut po ściągnięciu aplikacji na telefon.
Warto wiedzieć: fizyczne karty Bunq (przynajmniej dla klientów z Polski) są produkowane na terenie Niemiec i to stamtąd (a nie z Holandii) trafia przesyłka.
Oferta Bunq to połączenie „fintechowego” modelu rozliczenia opartego o plany taryfowe z dość tradycyjnym zestawem usług. Pomijając kilka niuansów, mamy tu w gruncie rzeczy do czynienia z kontem bieżącym, kartą, podstawowymi możliwościami oszczędzania i osobną ofertą dla dzieci.
Jednak to właśnie wspomniane niuanse są tym, co wyróżnia Bunq na tle innych neobanków. Moją uwagę przykuwają detale w rodzaju cotygodniowej (!) kapitalizacji odsetek od oszczędności czy opcja wygenerowania karty eSIM. Samą opcję obrotu kryptowalutami – nawet, jeśli technicznie jest ona dostarczana przez zewnętrzną giełdę – również warto docenić. Plany taryfowe także wyglądają na sensownie przemyślane, dzięki czemu każdy użytkownik powinien dobrać opcję dostosowaną do indywidualnego poziomu aktywności.
A minusy? W przeciwieństwie do głównego konkurenta – Revoluta – Bunq nie oferuje polskim klientom lokalnego numeru IBAN, co powoduje, że każdy przelew z polskiego konta będzie traktowany jako zagraniczny.
Zresztą usług, które nie są dostępne dla klientów z Polski, mamy więcej. Osobiście najbardziej żałuję braku możliwości tworzenia subkont w różnych walutach, preferencyjnych warunków dla studentów czy opcji inwestowania w akcje.
Kwestia bezpieczeństwa nie budzi wątpliwości. Mamy tu do czynienia z licencjonowanym bankiem podlegającym kontroli holenderskiego regulatora oraz uczestniczącym w tamtejszym systemie gwarancji depozytów. Poziom ochrony jest identyczny jak w przypadku każdego innego banku działającego na terenie UE, w tym w Polsce, i gwarantuje odzyskanie zdeponowanych środków do równowartości 100 tys. EUR.
Na gruncie codziennej działalności Bunq stosuje standardowe w dzisiejszych realiach mechanizmy zabezpieczające, takie jak szyfrowanie danych, stały monitoring transakcji i systemy wykrywania nadużyć. Jako użytkownik korzystasz natomiast m.in. z logowania biometrycznego, uwierzytelniania dwuskładnikowego, zmiennych kodów CVC, tymczasowej blokady karty, blokady transakcji w wybranych regionach oraz natychmiastowych powiadomień o zdarzeniach na koncie.
Bunq – czy warto?
Bunq to już rozpoznawalny na europejskim rynku bankowym podmiot, którego propozycja ma szansę zadowolić szerokie grono użytkowników zainteresowanych nowoczesnym bankowaniem.
Możliwość otwarcia, i to w kilka minut, pełnoprawnego konta bankowego w europejskiej walucie jest warta docenienia; tym bardziej, że z niektórych możliwości możesz korzystać bez ponoszenia żadnych opłat. Dobrze już znany schemat planów taryfowych daje dużą elastyczność i ułatwia dopasowanie opcji i kosztów do indywidualnych potrzeb.
Sporym minusem jest brak polskiego IBAN-u, co sprawia, że przez zdecydowaną większość rodaków Bunq nie ma prawa być postrzegany jako tzw. bank pierwszego wyboru. Niemniej, jako ciekawe uzupełnienie dla posiadanych produktów może sprawdzić się idealnie.
Komentarze i opinie
(0)