

Szczegóły oferty
Nest Konto Oszczędnościowe dostępne jest dla wszystkich klientów indywidualnych Nest Banku. Nowym posiadaczom tego rachunku bank proponuje wyższe oprocentowanie w pierwszych miesiącach od jego założenia pod warunkiem spełnienia dodatkowych wymagań. Nie jest wymagana wpłata “nowych środków”, należy jednak posiadać lub założyć konto osobiste.
Nest Konto Oszczędnościowe - oprocentowanie i opłaty
Poniżej znajdują się najważniejsze parametry Nest Konta Oszczędnościowego:

- Oprocentowanie
-
6,1%
- Okres obowiązywania
- 90 dni
- Zakres kwot
- do 25 tys. zł
- Konto osobiste
-
TAK
- Oferta ważna do
- do odwołania
Oprocentowanie
| Oprocentowanie | 6,1% |
|---|---|
| Okres obowiązywania |
90 dni |
| Zakres kwot |
do 25 tys. zł |
| Kapitalizacja odsetek |
miesięczna |
| Klient |
tylko nowy |
| Wpłata |
dowolne środki |
| Oferta ważna do |
do odwołania |
| Dodatkowe informacje |
podwyższona stawka obowiązuje przez 90 dni od daty otwarcia rachunku; przez pierwsze 30 dni jest naliczana bezwarunkowo, a jej utrzymanie w kolejnych dniach wymaga spełnienia warunków na Nest Koncie:
warunki aktywności trzeba spełnić w 2 okresach: do 30 dni od otwarcia Nest Konta Oszczędnościowego oraz od 31. do 60. dnia od uruchomienia tego rachunku jeśli nie spełnisz warunków aktywności, oprocentowanie wyniesie 2% w skali roku dla środków do 400 tys. zł po 90 dniach od otwarcia rachunku stawka wynosi 2% dla środków do 400 tys. zł do 31 marca 2027 r. oprocentowanie dla nadwyżki ponad 25 tys. zł w ramach promocji wynosi:
powyżej 400 tys. zł obowiązuje oprocentowanie standardowe: 0,01% w skali roku |
Podstawowe opłaty
| Opłata za otwarcie konta |
0 zł |
|---|---|
| Miesięczna opłata za prowadzenie rachunku |
0 zł |
| Przelew internetowy |
|
| Zlecenie stałe |
|
| Kody SMS (autoryzacja operacji) |
0 zł |
Wymagane konta
| Czy konto osobiste jest wymagane? |
TAK |
|---|---|
| Wymagane konto |
Ile możesz zyskać na Nest Koncie Oszczędnościowym?
Poniżej, na wykresie i w tabeli, zaprezentowano obliczenia zysku dla wybranych kwot wpłacanych na Nest Konto Oszczędnościowe. Wartości uwzględniają podatek od zysków kapitałowych (tzw. podatek Belki) oraz odnoszą się do oprocentowania 6,1% obowiązującego przez 90 dni po założeniu rachunku, o ile zostaną spełnione warunki aktywności na rachunku osobistym, czyli Nest Koncie.
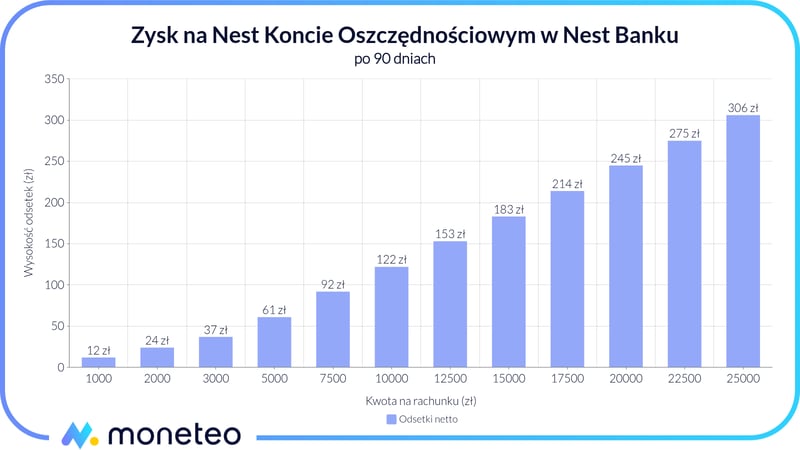
| Kwota na rachunku | Odsetki po opodatkowaniu 19% |
|---|---|
| 1 000 zł | 12 zł |
| 2 000 zł | 24zł |
| 3 000 zł | 37 zł |
| 5 000 zł | 61 zł |
| 7 500 zł | 92 zł |
| 10 000 zł | 122 zł |
| 12 500 zł | 153 zł |
| 15 000 zł | 183 zł |
| 17 500 zł | 214 zł |
| 20 000 zł | 245 zł |
| 22 500 zł | 275 zł |
| 25 000 zł | 306 zł |
Jak skorzystać z najwyższego oprocentowania?
Jak zyskać najwyższą stawkę na Nest Koncie Oszczędnościowym?
6,1% na start do 25 tys. zł
Z promocyjnego oprocentowania mogą skorzystać osoby, które otworzyły Nest Konto Oszczędnościowe począwszy od 1 października 2026 r. i wcześniej nie posiadały tego rachunku.
Przez pierwsze 30 dni od otwarcia konta oprocentowanie specjalne jest naliczane bez konieczności spełniania dodatkowych warunków. Aby korzystać z niego również po 30. dniu, należy:
- zapewnienia wpływu wynagrodzenia na ROR w wysokości min. 2000 zł LUB
- zapewnienia wpływu na ROR w wysokości min. 2000 zł oraz wykonania przynajmniej 10 transakcji kartą lub Blikiem.
Do wymaganych wpływów nie zaliczają się transfery między własnymi rachunkami w Nest Banku, przelewy pochodzące z kredytów udzielonych przez Nest Bank ani środki z zakończonych lokat.
Z transakcji kartą/Blikiem wykluczone są natomiast operacje typu money transfer (tj. Curve, PayPal zasilenie kart Revolut), przelewy BLIK na telefon, wpłaty i wypłaty gotówki w bankomatach, transakcje bezpośrednio związane z udziałem w grach hazardowych oraz zwroty płatności kartą/Blikiem.
Warunki należy spełnić w 2 okresach:
- do 30. dnia od otwarcia Nest Konta Oszczędnościowego (włącznie z dniem założenia rachunku),
- od 31. do 60. dnia od otwarcia Nest Konta Oszczędnościowego.
Nadwyżka ponad 25 tys. zł do 200 tys. zł oprocentowana jest na poziomie 5,1% w skali roku, a nadwyżka ponad 200 tys. zł do 400 tys. zł – 2% w skali roku. W przypadku niespełnienia warunku wpływu wynagrodzenia ani warunków aktywności oprocentowanie wynosi 2% dla środków do 400 tys. zł. Powyżej 400 tys. zł obowiązuje oprocentowanie standardowe w wysokości 0,01% w skali roku.
Wymagane konto osobiste
Rachunek oszczędnościowy w Nest Banku wymaga posiadania lub założenia konta osobistego. Podstawowym rachunkiem w tym banku jest Nest Konto.
- Konto
- 0 zł
- Karta
- 0 zł
- Bankomaty
- 0 zł / 6 zł
- Przelew internetowy
- 0 zł
Nest Konto Oszczędnościowe po zakończeniu promocji
Po upływie okresu naliczania podwyższonego oprocentowania stawka na NKO spada do poziomu standardowego. Można wtedy:
- utrzymać środki na NKO, godząc się na standardowe oprocentowanie,
- wypłacić środki wraz z odsetkami i zamknąć Nest Konto Oszczędnościowe; nie wiąże się to z żadnymi kosztami, wypłacone środki można wpłacić na inny rachunek lub lokatę.
Nest Konto Oszczędnościowe – promocje tylko z kontem osobistym
Nest Konto Oszczędnościowe można posiadać tylko z rachunkiem osobistym. Założenie Nest Konta w promocji pozwoli otrzymać dodatkową premię.
Jak założyć Nest Konto Oszczędnościowe?
Nowi klienci powinni w pierwszej kolejności założyć (lub posiadać) Nest Konto. Można to zrobić przez stronę Nest Banku.
Nest Konto Oszczędnościowe można założyć w bankowości internetowej, przechodząc do Oszczędności, potem Nowe Konto i Nest Konto Oszczędnościowe. Możliwość otwarcia konta jest także dostępna w aplikacji mobilnej.
Jeśli klient posiada już inny rachunek oszczędnościowy, Nest Konto Oszczędnościowe może założyć po zamknięciu dotychczasowego rachunku i upływie okresu wypowiedzenia.
Inne produkty oszczędnościowe Nest Banku
Nest Konto Oszczędnościowe to nie jedyna propozycja Nest Banku:
Lokaty
- Oprocentowanie
- 6,1%
- Zakres kwot
- 1000 - 25 000 zł
- Czas trwania
- 6 miesięcy
- Konto osobiste
- TAK
- Oprocentowanie
- 5,25%
- Zakres kwot
- 1000 - 25 000 zł
- Czas trwania
- 3 miesiące
- Konto osobiste
- TAK
- Oprocentowanie
- 3,8%
- Zakres kwot
- 1000 - 2 000 000 zł
- Czas trwania
- 3 miesiące
- Konto osobiste
- TAK
- Oprocentowanie
- 3,8%
- Zakres kwot
- 1000 - 2 000 000 zł
- Czas trwania
- 6 miesięcy
- Konto osobiste
- TAK
Przydatne dokumenty
Recenzja eksperta 4.6/ 5
Zalety
- dobre oprocentowanie
- nielimitowana liczba wypłat przelewem internetowym na własne konto w Nest Banku
Wady
- oferta dla nowych posiadaczy konta oszczędnościowego
- konieczność posiadania konta osobistego
- konieczność spełniania warunków aktywności (wynagrodzenie lub wpływy/transakcje)
Jak korzysta się z Nest Konta Oszczędnościowego w praktyce? Sprawdzam.
Ogólna ocena (4.6)
Do stawki “na start” na Nest Koncie Oszczędnościowym nie można mieć zastrzeżeń; należy ono do rynkowej czołówki. Maksymalna kwota objęta promocyjnym oprocentowaniem nie odbiega od tego, co proponuje konkurencja.
Niestety oprocentowanie standardowe pozostawia wiele do życzenia. Nie jest to wprawdzie 0%, ale oczekiwałabym nieco lepszej stawki dla osób, które nie mogą skorzystać z oferty dla nowych klientów.
Jeśli chodzi o koszty, to rachunek oszczędnościowy w Nest Banku prezentuje się bardzo dobrze. Prowadzenie konta jest bezpłatne i to mieści się w rynkowym standardzie. Miłą niespodzianką są za to bezpłatne przelewy wewnętrzne na Nest Konto. Podobny mechanizm funkcjonuje w 2-3 bankach, dlatego jeśli chcemy bez dodatkowych opłat pobrać potrzebne środki z konta oszczędnościowego, propozycja Nest Banku jest idealna.
Wcześniej oprocentowanie "na start" nie było obwarowane dodatkowymi warunkami, dlatego wprowadzenie warunków aktywności na Nest Koncie oceniam negatywnie. ROR w Nest Banku prowadzony jest za darmo, a tu trzeba będzie pamiętać o wpływie i transakcjach, inaczej oprocentowanie NKO spadnie.
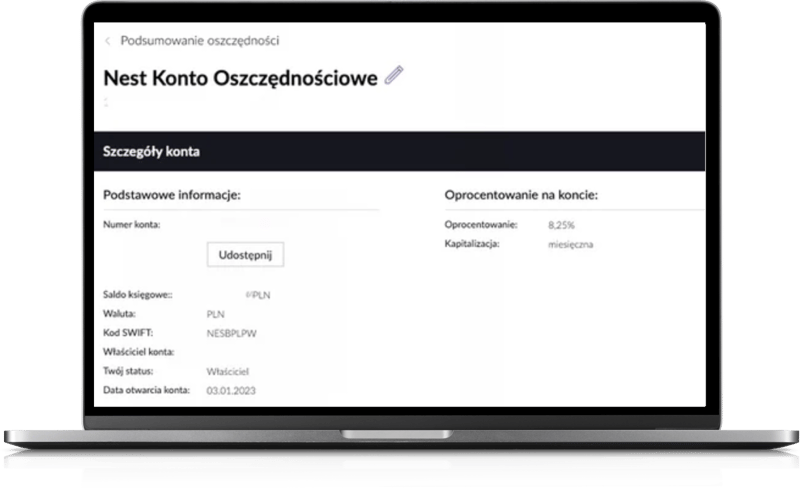
Warto docenić, że w bankowości elektronicznej Nest Bank jasno prezentuje najważniejsze informacje związane z rachunkiem i jego aktualne oprocentowanie.
Niestety Nest Bank nie wprowadza cyklicznych promocji na swoim koncie oszczędnościowym, np. na “nowe środki”. Z oferty dla nowych klientów można skorzystać tylko raz.
Nest Konto Oszczędnościowe – czy warto je założyć?
Nest Bank zawsze należał do rynkowej czołówki, jeśli chodzi o ofertę oszczędnościową. Odświeżony rachunek oszczędnościowy może się podobać. Proponowane oprocentowanie początkowo pozwala na wysoki zysk, a kwota, którą możesz zdeponować, jest dość wysoka.
Mocną stroną Nest Konta Oszczędnościowego są bezpłatne przelewy wewnętrzne, które pozwalają na wypłatę z rachunku praktycznie bez ograniczeń.
Pewną niedogodnością może się okazać konieczność założenia/posiadania rachunku osobistego i spełnienia warunków aktywności, by uzyskać specjalne oprocentowanie oszczędności. Na szczęście Nest Konto jest bezpłatne, a dodatkowo pozwala skorzystać z interesującej oferty lokat. Nest Konto Oszczędnościowe z wysokim oprocentowaniem mogą założyć tylko klienci, którzy nie mieli dotąd tego rachunku. W połączeniu z darmowymi przelewami na rachunek osobisty czyni tę propozycję naprawdę wartą uwagi.
Komentarze i opinie
(250)A jeśli żona przeleje mi 2000zł to policzyto jako wynagrodzenie czy muszę też zrobić 10 płatności kartą?
Odpowiedz
tak Nest Bank określa wpływ wynagrodzenia w Tabeli oprocentowania
Odpowiedz
czy przypadkiem nie zaszły zmiany w oprocentowaniu?
6,6% dotyczy do kwoty 25000;
5,1% od 25000 do 200000
Odpowiedz
Zgadza się, dziś Nest Bank opublikował nową tabelę oprocentowania – dane zostały już zaktualizowane :)
Odpowiedz
Aplikacja mobilna działa poprawnie, ale bankowość internetowa przez przeglądarkę to katastrofa.
Po wpisaniu poprawnych danych system każe wybrać avatara, którego… nie ma na liście.
W efekcie konto zostaje zablokowane, bo "niby" złe hasło.
Kolejna próba: imię, nazwisko, PESEL, login z umowy - wszystko poprawne, a system twierdzi, że "niby" błędne.
Ostatecznie komunikat brzmi:
"Nie możemy odblokować Twojego dostępu do bankowości internetowej z powodu negatywnej weryfikacji danych podanych przez Ciebie we wniosku."
Czyli żeby odzyskać dostęp do własnych pieniędzy, trzeba składać wniosek o odblokowanie konta. Brzmi jak żart, ale to realia.
Aplikacja mobilna jeszcze daje radę, ale logowanie przez przeglądarkę w Nest Banku to labirynt absurdów - avatary, różne loginy, blokady i wnioski o odblokowanie. Zamiast ułatwiać dostęp, system utrudnia go i odbiera poczucie bezpieczeństwa.
Odpowiedz
Na mobile, od czasu do czasu, też wybiera się avatara. Mój zawsze jest ;) Niedawno słyszałam o oszustach, który byli w stanie podszyć się pod stronę logowania Nesta, jedyna różnica była wyłącznie taka, że wyświetlali wszystkie możliwe awatary (a nie te kilka losowych).
Odpowiedz
Czy jak byłem w 2024 roku klientem Nest Banku to teraz zakładając ponownie Nest Konto i Nest Konto Oszczędnościowe mogę uzyskać 6,6% dla oszczędności?
Odpowiedz
nie
Odpowiedz
Wpływ na konto osobiste i potem założę konto oszczędnościowe tego samego dnia*
Odpowiedz
Czy wpływ od razu na konto oszczędnościowe będzie zaliczony, czy trzeba najpierw przelać na konto osobiste?
Odpowiedz